AGRICULTURA
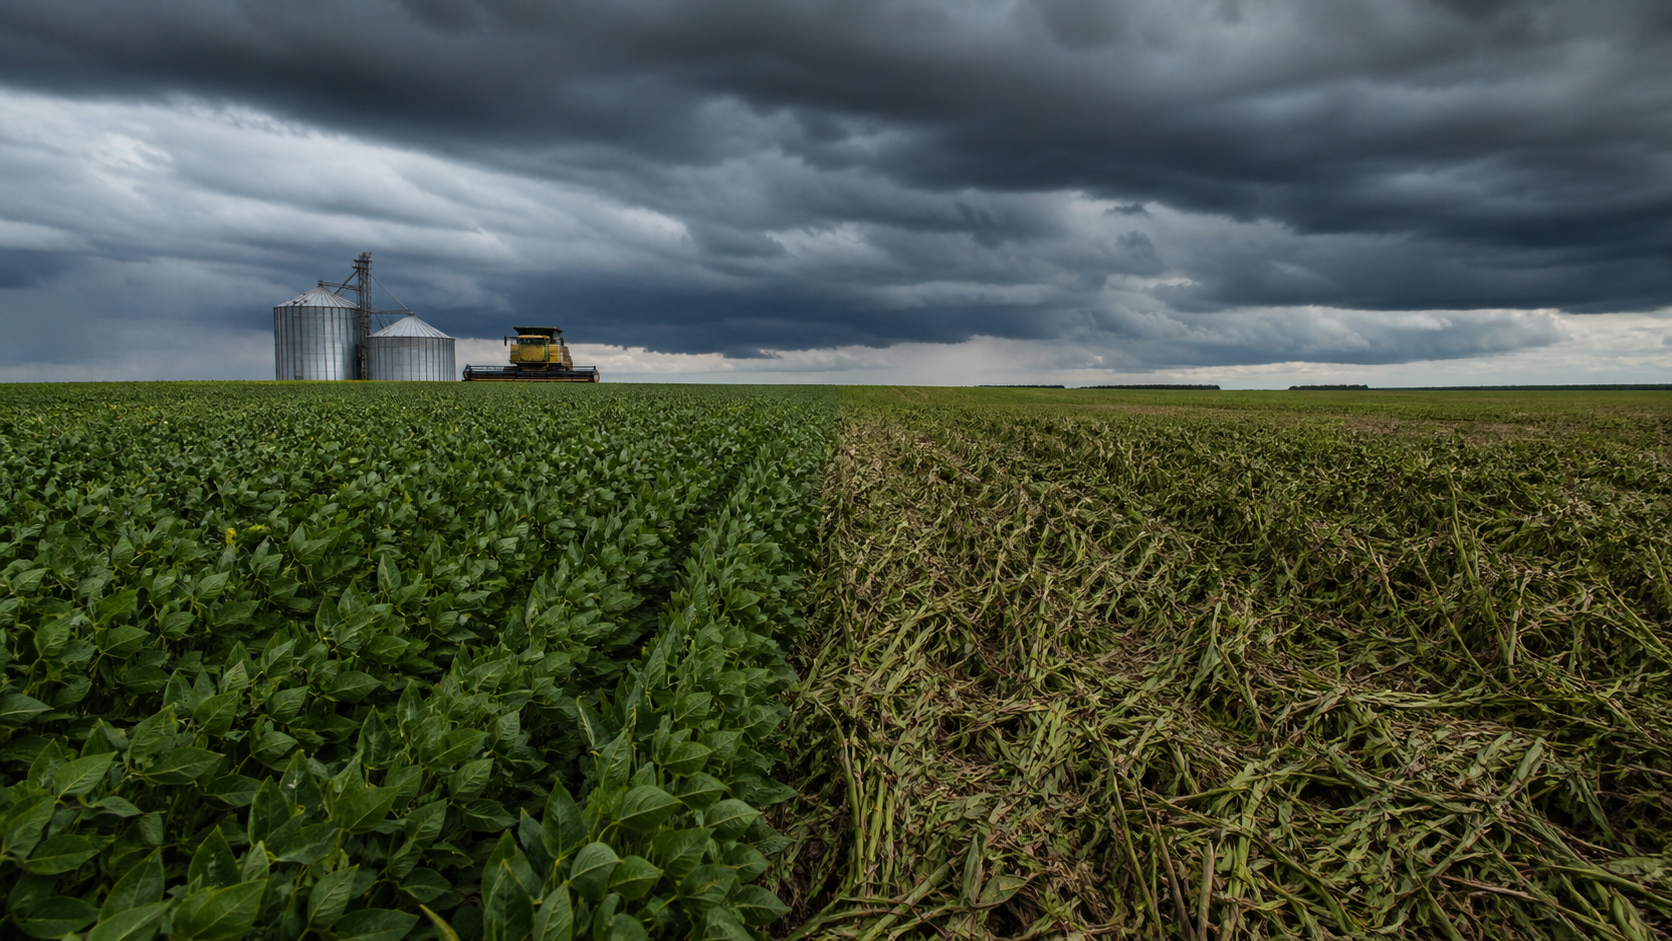
Queda na cobertura e nova lei acendem alerta sobre contratos de seguro rural


Queda na cobertura e nova lei acendem alerta sobre contratos de seguro rural

Polícia Militar prende três faccionados e apreende drogas em Sapezal

Polícia Militar prende homem com revólver e 44 munições em Juara

Inmet prevê tempestades no Centro-Sul do país até segunda-feira

Com apoio da Empaer, famílias indígenas cultivam mandioca e criam galinhas em MT

Suspensão do consumo de ostras no litoral do Paraná devido a toxinas

Plantio da soja 2026/27 avança em Mato Grosso com 75,81% semeado

Dólar em alta sustenta preços do café no Brasil, diz Cepea

Endividamento no agro: produtores de Mato Grosso enfrentam dificuldades financeiras

acompanhe a apuração dos votos do segundo turno no Rio Grande do Norte

Setor produtivo se mobiliza e cobra cumprimento do cronograma da ferrovia
Representantes do setor produtivo e do poder público, além de parlamentares, se reuniram nesta quinta-feira (12), na Câmara de Dirigentes...

Cesta básica volta a registrar forte alta, se aproxima de mil reais e aperta o orçamento
A cesta básica em Cuiabá voltou a registrar forte alta na segunda semana de novembro. O conjunto de produtos ficou...

Endividamento recua em Cuiabá após dois meses de alta e atinge 82,9% das famílias, diz pesquisa
O percentual de famílias endividadas em Cuiabá recuou de 83,9% em setembro para 82,9% em outubro, após dois meses consecutivos...
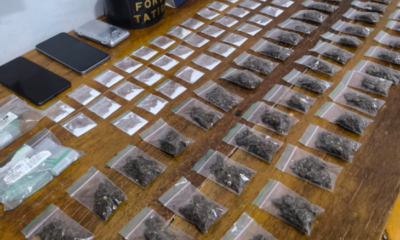
Polícia Militar prende três faccionados e apreende drogas em Sapezal
Equipes da Polícia Militar do 7º Comando Regional prenderam dois homens e apreenderam um adolescente por tráfico ilícito de drogas,...
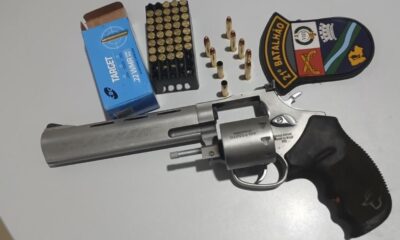
Polícia Militar prende homem com revólver e 44 munições em Juara
Policiais militares do 8º Comando Regional prenderam um homem, de 34 anos, por porte ilegal de arma de fogo e...
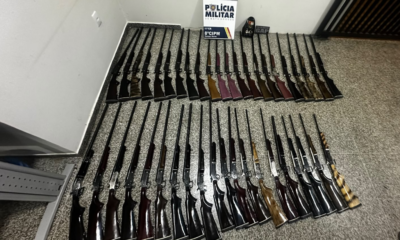

Polícia Militar prende três suspeitos e apreende arsenal com 42 armas dentro de ônibus em Campo Verde
A Polícia Militar de Mato Grosso realizou a apreensão de 42 armas de fogo, na noite deste sábado (14.11), no...

Brasil fortalece cooperação internacional entre hospitais públicos universitários das Américas
O ministro da Saúde, Alexandre Padilha, participou nesta sexta-feira (13), em Brasília, da Conferência Internacional de Hospitais Públicos Universitários nas...

Unidade básica de saúde com tecnologia sustentável beneficia indígenas no Pará
Mais de 650 indígenas de sete diferentes etnias estão sendo beneficiados por uma nova estrutura com selo de sustentabilidade, recém-inaugurada...

Ministério da Saúde facilita acesso a teleatendimento de Saúde Mental no Meu SUS Digital
O Ministério da Saúde simplificou o passo a passo para acessar o serviço de teleatendimento em saúde mental pelo Meu...
Com apoio da Empaer, famílias indígenas cultivam mandioca e criam galinhas em MT
Cinco famílias indígenas da etnia Haliti-Paresi, em Tangará da Serra, contam com o apoio da Empresa Mato-grossense de Pesquisa, Assistência...

Motociclista morre em acidente com ônibus no dia em que filho completa 8 anos, e garupa fica ferida
Conteúdo/ODOC – Acidente envolvendo uma motocicleta e um ônibus resultou na morte de Guilherme Paulo Rodrigues, de 28 anos, na...

Professora de projeto social do Corpo de Bombeiros conquista 3 medalhas no Mundial de Karatê
A atleta Arlene Benedita Marques de Amarante, que atua como professora no projeto social Karabom, do Corpo de Bombeiros Militar...
Queda na cobertura e nova lei acendem alerta sobre contratos de seguro rural
A ampliação do seguro rural em 2027 depende da recuperação da cobertura e de regras contratuais mais claras entre produtores,...
Inmet prevê tempestades no Centro-Sul do país até segunda-feira
Uma chuva forte com queda de granizo atingiu na tarde deste domingo (15) a cidade de Belo Horizonte (MG). Desde...


veja onde o tempo vai virar na semana
A previsão do tempo para a semana de 16 a 20 de novembro indica chuvas intensas em diferentes regiões do...

Mulher é presa pela PM após esfaquear marido em Rondonópolis
Mulher é presa pela PM após esfaquear marido em Rondonópolis Comentários
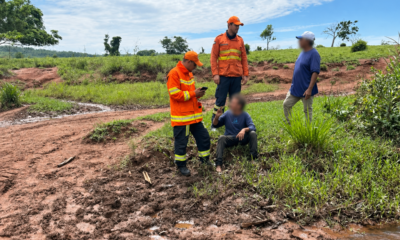

Corpo de Bombeiros localiza homem de 35 anos desaparecido há dois dias em região de mata
Corpo de Bombeiros localiza homem de 35 anos desaparecido há dois dias em região de mata Comentários

Politec busca por familiares de dois homens que morreram em outubro
A Perícia Oficial e Identificação Técnica (Politec) aguarda o comparecimento de familiares de dois homens que foram encontrados mortos em...


